INFORME | Resultado en restauración verano 2026 y tendencias internacionales
El verano de 2026 ha dejado un canal Horeca más polarizado que nunca. Las propuestas rápidas y de precio contenido han ganado protagonismo, pero también lo han hecho determinados productos premium y experiencias gastronómicas diferenciadas. Entre ambos extremos, se encuentra la oferta más convencional, que ahora tiene que decidir cómo posicionarse frente a este nuevo escenario.
En Delectatech, cada año analizamos los resultados de verano de la restauración para entender cómo evoluciona el sector y qué señales deja el consumo fuera del hogar.
Comparamos junio, julio y agosto de 2026 con los mismos meses de 2025 y, por primera vez en esta edición, ampliamos la mirada a seis ciudades de Europa y LATAM.
Los resultados fueron presentados el 29 de septiembre de 2026, en el webinar anual de verano de Delectatech, con Xavier Mallol, CEO y fundador de la compañía, y Eva Ballarín, ponente internacional y analista especializada de foodservice.
En este artículo vas a encontrar:
Todos los datos proceden del análisis masivo del mercado realizado con la tecnología de IA de Delectatech, que abarca millones de establecimientos de restauración a nivel global.
Si trabajas en el sector horeca, este informe te ayudará a entender hacia dónde se está moviendo el mercado y cómo anticiparte al 2027.
Los establecimientos dejan información sobre su actividad en directorios, páginas web, cartas online, reseñas e imágenes. En Delectatech procesamos estas fuentes mediante inteligencia artificial y machine learning para identificar productos, precios, tipologías de negocio y otras características de cada local.
El trabajo consiste en convertir información dispersa en datos estructurados. Por ejemplo, una carta permite conocer la oferta gastronómica, un comentario aporta información sobre lo que menciona el comensal, una imagen puede ayudar a identificar productos o marcas presentes en el establecimiento.
Este proceso permite construir un mapa de la restauración que conecta establecimientos, oferta gastronómica y territorio. Es también la base de FoodRadar by Delectatech, nuestra plataforma para obtener datos de inteligencia del mercado foodservice, segmentar establecimientos con múltiples filtros y obtener leads cualificados para fabricantes y distribuidores.
El análisis gastronómico realizado utiliza la relevancia online, que mide el porcentaje de menciones de una oferta respecto al total de menciones de ofertas gastronómicas en comentarios de directorios online.
Después, comparamos ese peso entre los resultados del verano 2026 y 2025.
¿Que una categoría gane relevancia significa que sus ventas aumentan en el mismo porcentaje?
No. Este indicador no mide facturación, unidades vendidas ni pedidos. Permite conocer cómo cambia la presencia de productos y categorías en los comentarios analizados.
Todas las tablas de tendencias de este artículo expresan la variación relativa de la relevancia online entre el verano de 2026 y el de 2025. Por lo tanto, los porcentajes no son cuotas de mercado ni cambios en puntos porcentuales. También cabe destacar que la metodología es la misma tanto para España, como para las seis ciudades internacionales.
El verano de 2026 se ha desarrollado en España en un contexto de crecimiento económico, con un avance del PIB del +2,7%, una tasa de desempleo del 10,0% y un Euríbor del 2,95%. Sin embargo, el IPC general ha repuntado hasta el 4,3% en agosto, aumentando la presión sobre el poder adquisitivo de los hogares.
En hostelería, esta subida de precios ha sido algo mayor. El IPC de restauración se ha situado en el 4,8%, medio punto porcentual por encima del índice general.
En paralelo, el ticket medio por comensal ha aumentado un +4,9% respecto al verano de 2025, prácticamente en línea con la inflación de la restauración. Esta evolución sugiere que buena parte del incremento del gasto responde al encarecimiento de la oferta y que, una vez considerada la subida de precios, el gasto por visita se mantiene aproximadamente estable.
En este contexto, el consumidor mantiene su actividad fuera del hogar, pero con una mayor sensibilidad al precio. Esta atención al gasto ayuda a interpretar los cambios en las ofertas gastronómicas y en los momentos de consumo que ganan protagonismo dentro del canal Horeca en España.
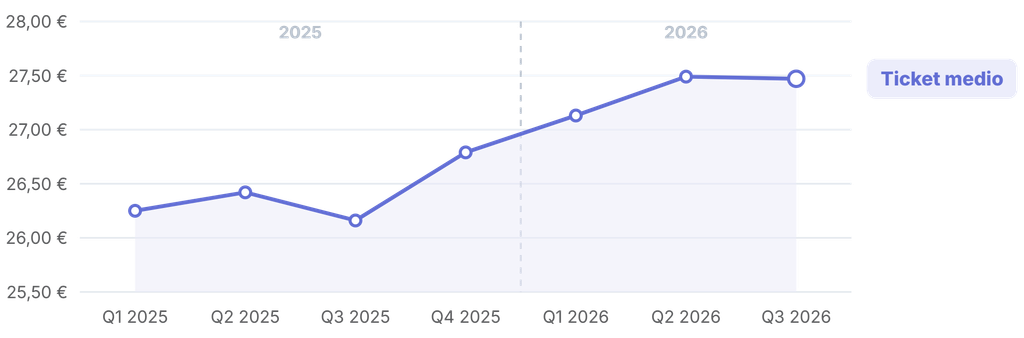
Figura 1 | Evolución del ticket medio en restauración (€) entre el verano de 2026 y 2025 | Fuente: Datos de Delectatech
El análisis de las ofertas gastronómicas permite conocer qué categorías de comida y bebida ganan protagonismo en el sector Horeca y cuáles pierden presencia. Comparamos su relevancia online durante junio, julio y agosto de 2026 con el mismo periodo de 2025, a partir de las menciones en comentarios de los comensales.
Las categorías de comida mantienen el avance de propuestas vinculadas al fast food y a opciones de menor coste. La pizza lidera el crecimiento de relevancia online, con un +4,7%, seguida de los helados (+1,8%) y las carnes (+1,5%). Pizza y helados repiten entre las categorías que más crecen, como ya sucedió el verano anterior.
Por el contrario, los entrantes y tapas retroceden un −4,2%, el mayor descenso entre las categorías destacadas. También pierden relevancia los postres (−2,9%) y la pasta (−2,3%).
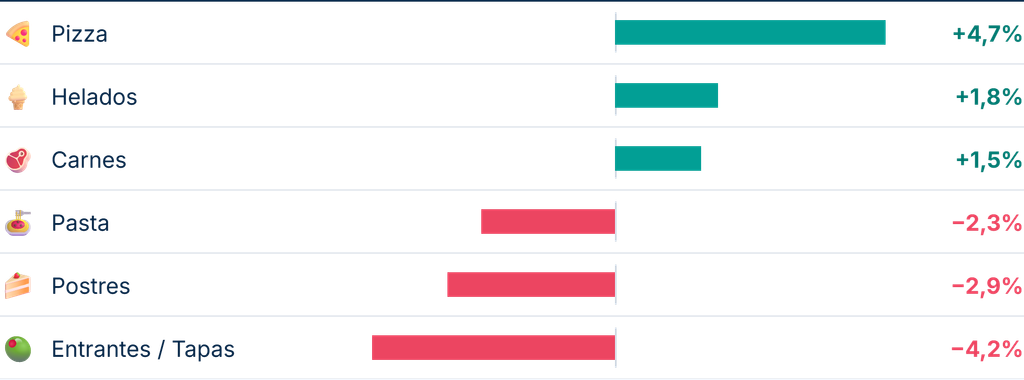
Figura 2 | Ranking de categorías de comida con mayor variación de relevancia online entre el verano de 2026
y 2025 | Fuente: Datos de Delectatech
En el caso de las tapas, la caída se suma al descenso observado en 2025, lo que apunta a una pérdida continuada de protagonismo de algunos formatos más tradicionales.
No obstante, el crecimiento de las carnes introduce un matiz, ya que las preferencias no se orientan exclusivamente hacia las opciones más económicas. Como veremos en la comparativa de productos, también ganan presencia propuestas asociadas a carnes y pescados premium.
La categoría de café y té vuelve a registrar el mayor crecimiento, con un +9,5% de relevancia online. Su evolución está en línea con el protagonismo del desayuno, el brunch y el coffee & bakery. A continuación, le siguen los zumos y smoothies, que aumentan un +1,1%, y los refrescos, con un +0,3%, aunque a un ritmo más moderado.
En cambio, las tres grandes familias de bebidas alcohólicas pierden relevancia. Las bebidas espirituosas registran el descenso más pronunciado, con un −6,0%, seguidas de los vinos y espumosos (−1,9%) y la cerveza (−1,6%).
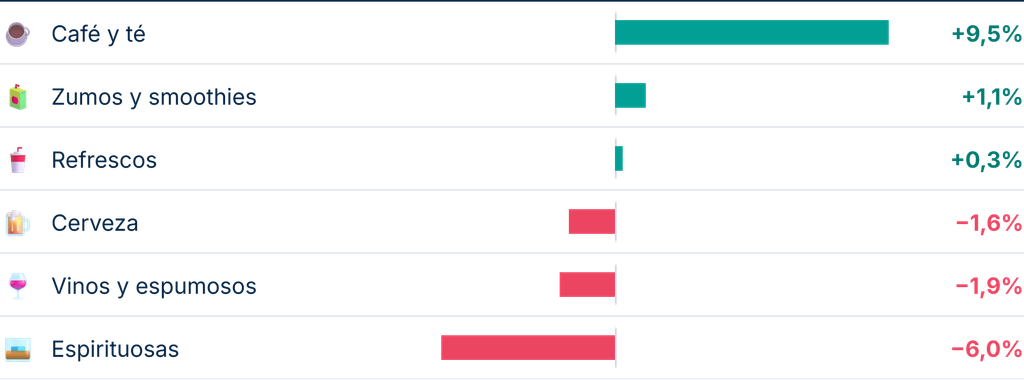
Figura 3 | Ranking de categorías de bebida con mayor variación de relevancia online entre el verano de 2026
y 2025 | Fuente: Datos de Delectatech
Las bebidas espirituosas cambian de comportamiento respecto al verano de 2025, cuando crecían asociadas al tardeo. Este verano, a diferencia del pasado, pasan a ser la categoría de bebida que más relevancia pierde.
¿Qué sugieren estos resultados sobre los hábitos del consumidor?
El avance de café y té, junto con el crecimiento más moderado de otras alternativas sin alcohol, apunta a una redistribución hacia bebidas y ocasiones de consumo diurnas. El momento en el que el consumidor visita un establecimiento adquiere así mayor importancia para interpretar qué propuestas elige.
El detalle por productos muestra una polarización de la oferta gastronómica. Por un lado, ganan relevancia las propuestas rápidas y asequibles vinculadas al fast food y al coffee & bakery. Por otro lado, crecen productos premium y experiencias diferenciadas asociadas a la alta restauración.
España: clasificación de las tendencias gastronómicas, verano de 2026 frente a verano de 2025.
| GANAN RELEVANCIA | SE MANTIENEN | PIERDEN RELEVANCIA |
| Fast food / fast dining: kebab, taco, pizza y bocadillos | Carnes: cerdo y pollo | Hamburguesas |
| Pescados: rodaballo, lubina, gambas y rape | Pescados, mariscos y sushi: atún, calamar, mariscos y sushi | Tapas y pinchos |
| Carnes: conejo, ternera y cordero | Huevos y tortilla | Alcohol: cerveza, vinos, y espirituosas |
| Coffee & bakery: tostadas, repostería, yogur, café y té, smoothies | Pan | Postres: pasteles, chocolate y pancakes |
| Bebidas: vino tinto | Vegetales | — |
Fuente: Datos de Delectatech
La comparación también muestra diferencias dentro de un mismo tipo de oferta. Aunque avanzan varias propuestas de comida rápida, las hamburguesas pierden relevancia. Asimismo, el crecimiento del vino tinto convive con un descenso de la familia de vinos en su conjunto.
Por tanto, hablar de una tendencia exige bajar al producto concreto. El comportamiento de una categoría amplia puede reunir evoluciones distintas, algo especialmente relevante para fabricantes y distribuidores que trabajan con varias referencias dentro de una misma familia.
Entre las propuestas destacadas de este verano aparecen tres tendencias:
Además de estas tendencias, también hay otros productos con un claro crecimiento en relevancia online.
En comida, los French tacos encadenan un año de aumento de relevancia y se consolidan dentro del fast food. Las gildas continúan creciendo como bocado compartible, aunque ya llevaban tiempo presentes entre las tendencias. Por su parte, el brioche de carrillera y las gyozas de buey ejemplifican las carnes premium servidas en formatos más informales.
En bebidas, el ube latte y el matcha de sabores representan las propuestas de bebidas funcionales y vinculadas a desayunos y brunch. Mientras tanto, Hugo Spritz y Limoncello Spritz amplían la familia del spritz, que continúa ganando protagonismo en el tardeo.
Estas propuestas muestran cómo pueden convivir el descenso de categorías amplias y el crecimiento de productos específicos. También reflejan la combinación de conveniencia, producto premium y nuevos momentos de consumo que caracteriza este verano.
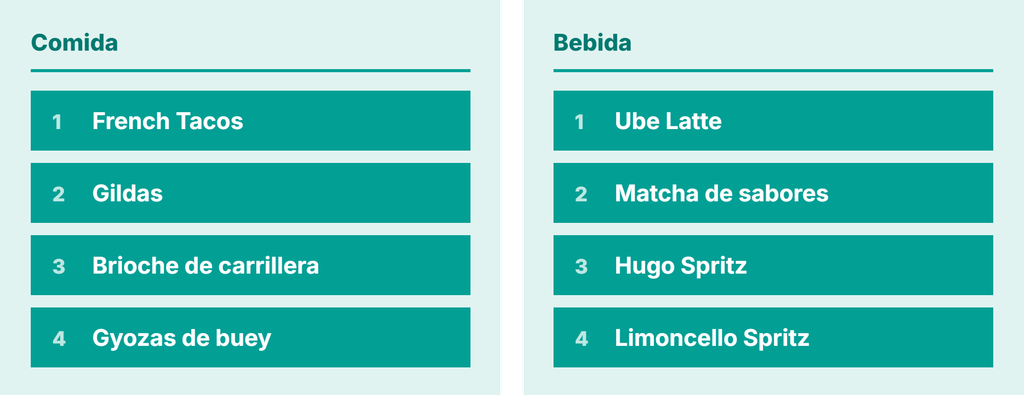
Figura 4 | Ofertas gastronómicas con más crecimiento de relevancia online en verano de 2026 | Fuente: Datos de Delectatech
Al conectar las tendencias con las tipologías de negocio, destacan dos perfiles. Por un lado, se posicionan los bares y cafeterías de menos de 15 euros de ticket medio y, por el otro lado, encontramos a los restaurantes de alta restauración de más de 60 euros.
El contraste resume dos maneras de atraer al consumidor. En un extremo se sitúan ocasiones de gasto contenido y propuestas accesibles. Mientras que en el otro, lo hacen las experiencias que justifican un desembolso mayor mediante el producto, la elaboración o el conjunto de la experiencia.
Entre ambos, la oferta intermedia pierde protagonismo relativo. Una situación que se produce cuando una propuesta no ofrece una ventaja reconocible ni en precio ni en experiencia.
¿Qué comparten una cafetería de ticket bajo y un restaurante de alta restauración?
La necesidad de dar una respuesta comprensible a una ocasión concreta. En el primer caso, puede ser resolver un desayuno, una pausa o una comida rápida. En el segundo, disfrutar de una experiencia gastronómica por la que merece la pena reservar un presupuesto mayor.
El patrón combina restauración de servicio rápido (QSR), coffee & bakery, productos premium y adaptación a nuevos momentos de consumo.
Para las empresas de food service, esta lectura invita a analizar el encaje entre producto, precio y establecimiento. Una misma categoría puede tener funciones diferentes según el negocio, pudiendo encontrarse en el consumo cotidiano, un pequeño capricho o parte de una experiencia más elaborada.
La polarización ayuda así a interpretar dónde se sitúa cada propuesta dentro del mercado, sin reducir toda la competencia a cobrar menos o más.
En Delectatech disponemos de un censo Horeca internacional con millones de establecimientos en Europa y LATAM. Esta cobertura nos permite analizar cada mercado con la misma metodología de relevancia online que aplicamos en España.
En esta edición recogemos las tendencias gastronómicas de París, Londres, Roma, Berlín, Ciudad de México y Bogotá. Las tablas muestran las categorías destacadas de comida y bebida que ganan o pierden relevancia, con la variación porcentual entre el verano de 2026 y el de 2025.
| Comida | Bebida |
| Helados (+5,0%) | Cerveza (+2,4%) |
| Carnes (+4,5%) | Refrescos (+1,7%) |
| Sushi (−7,5%) | Espirituosas (−6,1%) |
| Pizza (−3,5%) | Vinos (−4,2%) |
Fuente: Datos de Delectatech de 13.094 establecimientos Horeca analizados.
En París, el crecimiento de helados y carnes combina el interés por pequeños caprichos con propuestas de producto premium. Por otro lado, sushi y pizza pierden relevancia, mostrando que las tendencias gastronómicas no avanzan del mismo modo en todos los mercados.
En bebidas, cerveza y refrescos ganan presencia, mientras vinos y espirituosas retroceden. La moderación del alcohol convive, por tanto, con una evolución positiva de la cerveza.
| Comida | Bebida |
| Sushi (+9,5%) | Refrescos (+7,5%) |
| Huevos y tortillas (+4,4%) | Zumos y batidos (+3,9%) |
| Entrantes (−3,1%) | Espirituosas (−7,7%) |
| Pasta (−2,6%) | Cerveza (−1,3%) |
Fuente: Datos de Delectatech de 21.642 establecimientos Horeca analizados.
Londres destaca por el avance de propuestas vinculadas al desayuno y al brunch. El crecimiento de huevos y tortillas, junto al de zumos, batidos y refrescos, encaja con ocasiones de consumo diurnas y flexibles. Al mismo tiempo, el sushi gana relevancia, mientras retroceden entrantes y pasta.
En bebidas alcohólicas, las caídas de espirituosas y cerveza acompañan ese mayor protagonismo de alternativas sin alcohol.
| Comida | Bebida |
| Huevos y tortillas (+12,1%) | Café (+9,1%) |
| Helados (+3,0%) | Espirituosas (+1,3%) |
| Ensaladas (−8,3%) | Refrescos (−4,9%) |
| Pan (−5,4%) | Cerveza (−3,1%) |
Fuente: Datos de Delectatech de 10.319 establecimientos Horeca analizados.
El café, los huevos y tortillas y los helados ganan protagonismo en Roma, apuntando a una mayor presencia del desayuno, el brunch y el consumo entre horas. En paralelo, ensaladas y pan pierden relevancia.
La ciudad presenta una excepción en bebidas: las espirituosas avanzan ligeramente, mientras refrescos y cerveza retroceden. Su evolución refleja una reordenación de las ocasiones alrededor del café y el consumo diurno, con un comportamiento del alcohol distinto al de otros mercados.
| Comida | Bebida |
| Helados (+14,0%) | Refrescos (+8,9%) |
| Pizza (+4,9%) | Cerveza (+7,3%) |
| Sushi (−14,5%) | Vinos (−15,0%) |
| Postres (−4,0%) | Espirituosas (−10,9%) |
Fuente: Datos de Delectatech de 5.409 establecimientos Horeca analizados.
En Berlín crecen las propuestas informales y refrescantes, con helados, pizza y refrescos al alza. El contraste aparece en sushi y postres, que pierden presencia.
La cerveza también gana relevancia, mientras vinos y espirituosas registran descensos pronunciados. Esta diferencia muestra el peso de los hábitos locales: una categoría puede mantener su atractivo en ocasiones sociales aunque otras bebidas alcohólicas retrocedan.
| Comida | Bebida |
| Helados (+73,0%) | Café (+3,0%) |
| Huevos y tortillas (+4,8%) | Vinos (−17,3%) |
| Pasta (−15,1%) | Espirituosas (−17,0%) |
| Ensaladas (−8,6%) |
Fuente: Datos de Delectatech de 12.243 establecimientos Horeca analizados.
Ciudad de México registra el aumento de relevancia de helados más pronunciado de las seis ciudades analizadas. También avanzan huevos y tortillas y café, mientras retroceden pasta y ensaladas.
En conjunto, el mercado se orienta hacia ocasiones más informales, dulces o relacionadas con el desayuno. La pérdida de relevancia de vinos y espirituosas completa una evolución en la que estas bebidas dejan de ocupar una posición tan central.
| Comida | Bebida |
| Pizza (+21,6%) | Refrescos (+12,0%) |
| Sushi (+19,4%) | Café (+0,3%) |
| Entrantes (−13,8%) | Espirituosas (−13,8%) |
| Fast food (−10,5%) | Vinos (−11,4%) |
Fuente: Datos de Delectatech de 4.620 establecimientos Horeca analizados.
En Bogotá, pizza y sushi ganan relevancia mientras disminuye la presencia de entrantes y del fast food genérico. Esta combinación sugiere una mayor especialización de la oferta: las propuestas rápidas no evolucionan como un único bloque, y algunos conceptos reconocibles ganan protagonismo frente al conjunto.
En bebidas, los refrescos avanzan y el café mantiene una ligera subida, frente al retroceso de espirituosas y vinos. El patrón vuelve a mostrar mayor presencia de alternativas sin alcohol.
Los helados y la pizza presentan una evolución mayoritariamente positiva. Los primeros crecen en cinco de las seis ciudades, con Bogotá como excepción. Mientras, la pizza gana relevancia en todas salvo en París.
Sin embargo, el sushi muestra diferencias más marcadas, con crecimiento en Londres, Roma, Ciudad de México y Bogotá, frente a retrocesos en París y Berlín.
En bebidas, la pérdida de relevancia de vinos y bebidas espirituosas es el movimiento más extendido. Las bebidas espirituosas retroceden en cinco ciudades, con Roma como excepción, y los vinos lo hacen en cuatro. La cerveza conserva un comportamiento más local, con subidas en París y Berlín y descensos en los otros mercados.
Las alternativas sin alcohol tampoco crecen de manera uniforme. Por un lado, los refrescos ganan presencia en París, Londres, Berlín y Bogotá. Mientras, el café destaca al alza en Roma, Ciudad de México y Bogotá.
Más allá de una categoría concreta, el patrón compartido está en el formato y el momento de consumo. Vemos como se repiten las propuestas informales, pequeños bocados y ocasiones asociadas al desayuno, el café, el helado o el tardeo. La conveniencia puede crecer a través de productos específicos, aunque otras categorías de comida rápida retrocedan.
En conjunto, el foodservice combina tendencias compartidas con una adaptación local. Para interpretar estos movimientos, conviene observar qué categorías y ocasiones ganan protagonismo en cada ciudad, sin trasladar automáticamente el comportamiento de un mercado a otro.
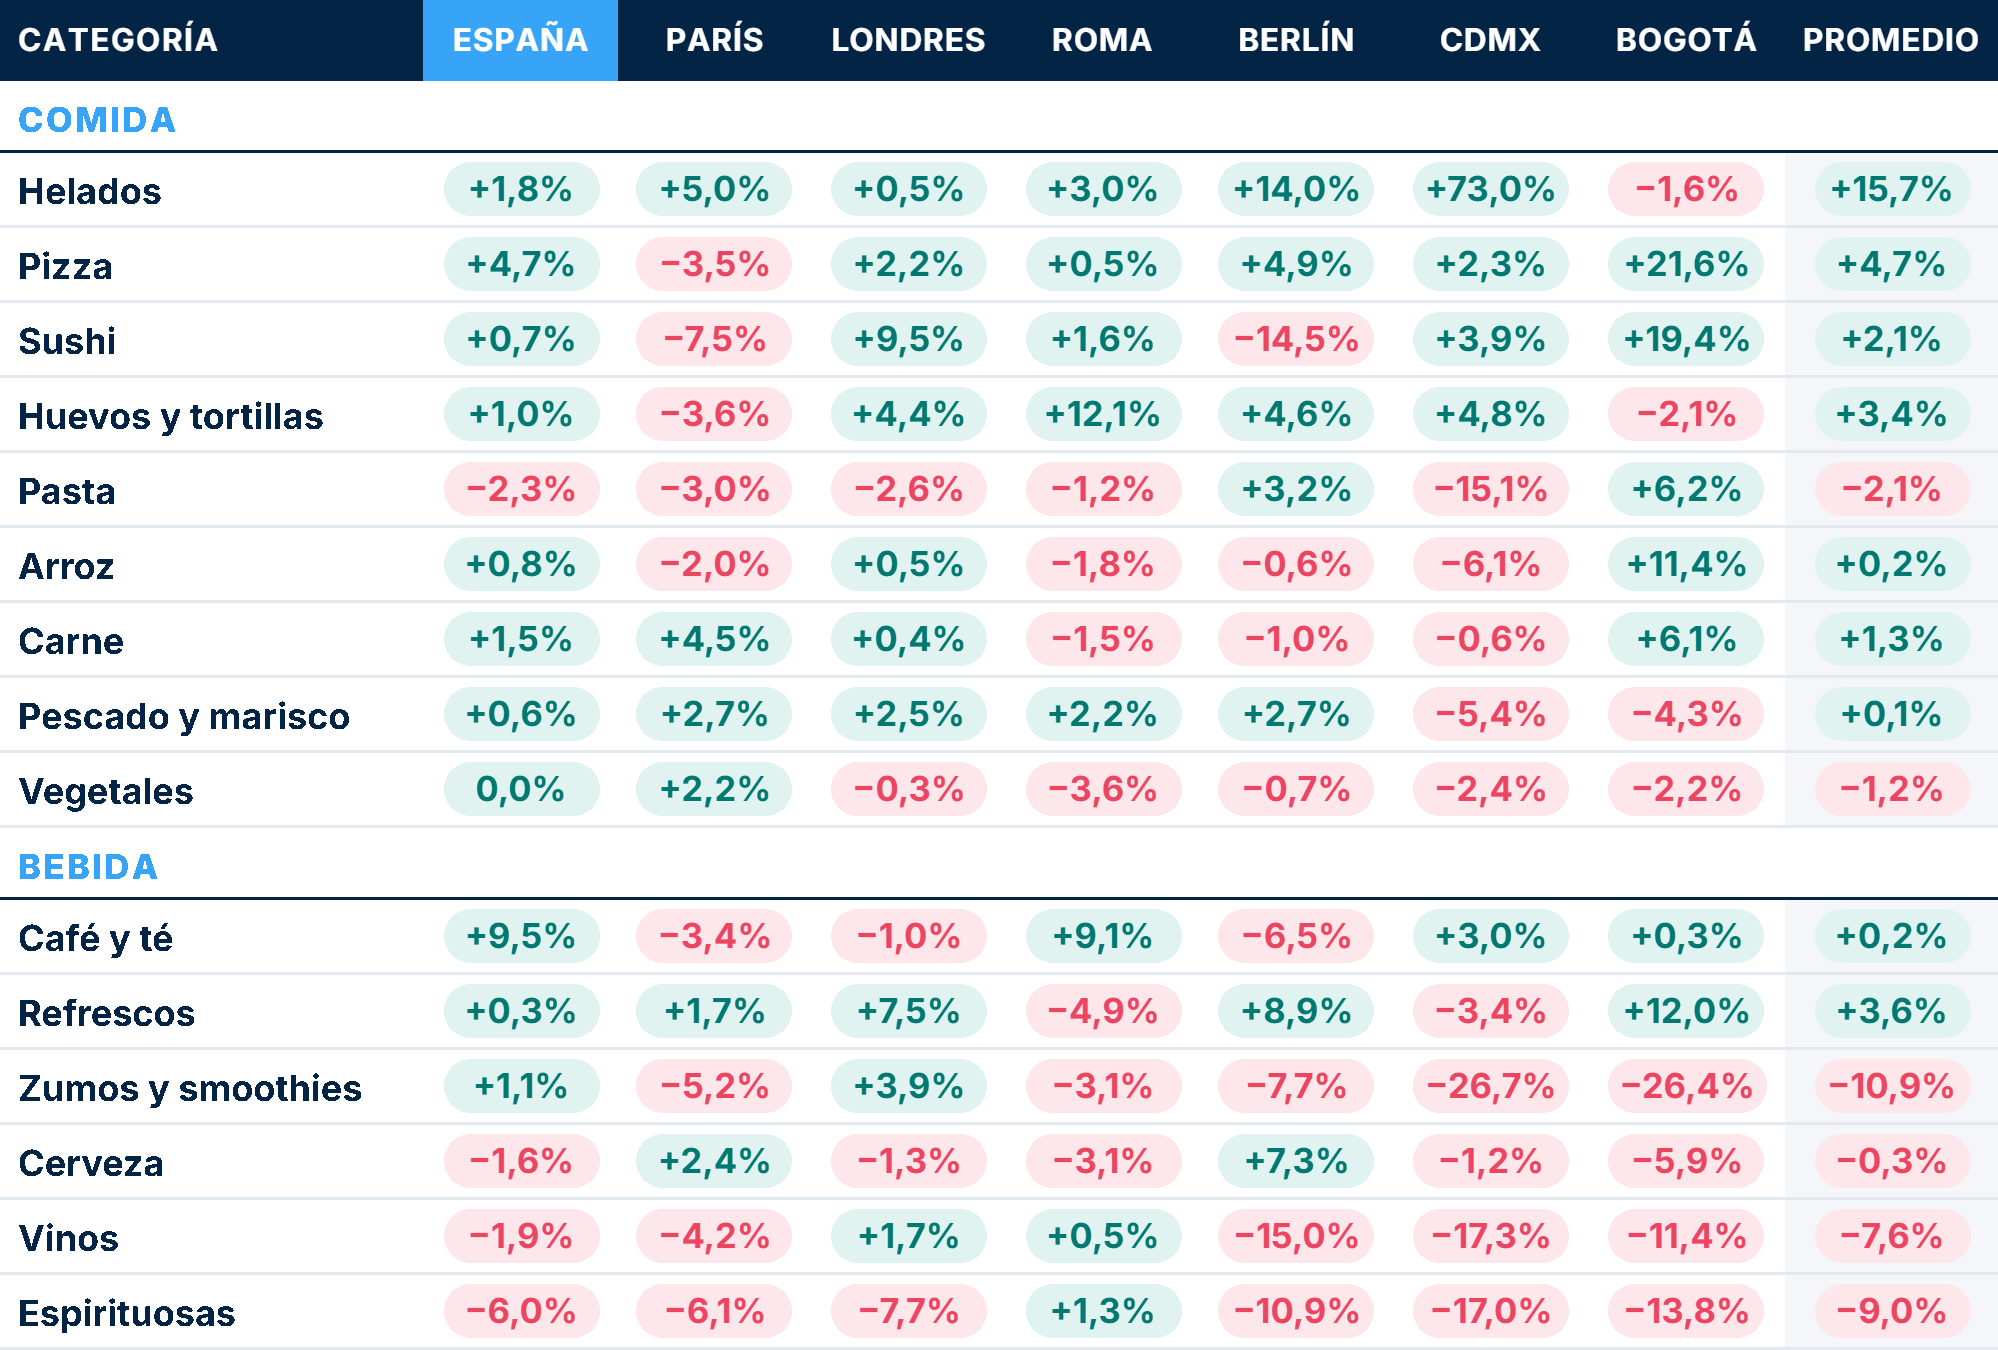
Figura 5 | Variación de la relevancia de las principales categorías por mercado entre el verano de 2026 y 2025. Pro-
medio de las seis ciudades analizadas | Fuente: Datos de Delectatech
Después de la presentación de los resultados durante el webinar, Xavier Mallol y Eva Ballarín debatieron y reflexionaron sobre el por qué de estas nuevas tendencias y de cómo el consumidor está cambiando sus patrones de consumo.
Eva resumió uno de los cambios principales de tendencia tiene que ver con que “La bebida se emancipa de la comida”.
En su interpretación, una bebida puede convertirse en el motivo principal para visitar un establecimiento. Salir a tomar algo ya no necesita estar subordinado a una comida. El producto, su preparación y el ritual social pueden sostener una ocasión por sí mismos.
Esta idea amplía la lectura del crecimiento de café y té. Eva explicó que estas propuestas dejan de asociarse exclusivamente a una hora, una temperatura o una forma de consumo. Se adaptan a diferentes momentos y motivaciones, que pueden ir desde una pausa, hasta un encuentro social.
Para las empresas, la oportunidad está en pensar qué ocasión puede construir cada producto, además de qué ingrediente o sabor incorporar.
Xavier conectó esta reflexión con la evolución de las bebidas alcohólicas. “Los cambios entre categorías también abren posibilidades para desarrollar nuevas propuestas. El reto consiste en entender qué está buscando el consumidor cuando elige una bebida y qué lugar puede ocupar esa elección dentro de su día.”
La caída de los postres y el crecimiento de los helados pueden parecer contradictorios. Sin embargo, Eva propuso interpretarlos a través de un cambio en el momento y el formato del pequeño capricho.
El interés por lo dulce puede expresarse fuera del postre que cierra una comida, mediante porciones más contenidas y en otros momentos del día. Desde esa perspectiva, un helado o una pequeña propuesta dulce tienen una función distinta de un postre de restaurante.
¿Qué cambia cuando la ocasión deja de ajustarse a desayuno, comida y cena?
Según Eva, los hábitos de trabajo, las preferencias personales y el intercambio cultural están diversificando los horarios. El consumidor organiza más ocasiones alrededor de su actividad y de sus momentos de ocio, mientras aparecen establecimientos que atienden esas necesidades.
Xavier, por su lado, también relacionó lo que se bebe con la franja en la que se consume. Una misma persona puede buscar propuestas diferentes en un encuentro de tarde y en una salida nocturna.
Esta lectura ayuda a plantear la innovación desde la porción, el formato y la ocasión, además de desde el producto.
Eva añadió otra perspectiva, con el regreso de formatos gastronómicos más pequeños, cercanos y vinculados a la cocina local.
Durante su intervención, mencionó casas de comida, bistrós, trattorias, tabernas y pubs gastronómicos. Los relacionó con cartas más reducidas, ingredientes de proximidad y recetarios recuperados mediante una interpretación contemporánea.
¿Esta observación contradice la pérdida de relevancia de algunas ofertas tradicionales?
Son dos niveles distintos. Las cifras del informe describen categorías y su evolución relativa. La reflexión de Eva se refiere a cómo determinados establecimientos reformulan su propuesta. Una cocina de origen tradicional puede presentarse mediante un formato, una carta y una experiencia diferentes.
Su lectura también se extendió a Latinoamérica, donde destacó el trabajo de cocineros que recuperan ingredientes y técnicas de sus territorios, con referencias al cacao, el café o el maíz.
Para el sector de la restauración, la novedad no siempre exige alejarse del recetario propio. En la visión de Eva, también puede proceder de recuperar su identidad y adaptarla a las expectativas actuales, cuidando el tamaño de la oferta, el gasto y la rentabilidad del negocio.
Eva diferenció las modas de duración limitada de las tendencias vinculadas a cambios culturales, sociales y económicos más profundos.
Su recomendación fue situar la innovación en esa segunda capa: “Ahí es donde yo metería mi innovación, en la tendencia, no en la moda”.
Para fabricantes y distribuidores, esto supone preguntarse qué hay detrás de un crecimiento: búsqueda de comodidad, deseo de un pequeño capricho, interés por una experiencia o necesidad de resolver una ocasión concreta.
Xavier cerró con una idea complementaria: “Si entiendes el porqué, te puedes anticipar”.
El valor de seguir las tendencias del canal Horeca está en conectar los datos con esas preguntas. La evolución de una categoría aporta una señal; entender su contexto permite valorar qué potencial puede tener para una propuesta propia.
En FoodRadar by Delectatech puedes descargar de forma gratuita el informe Resultados de la Restauración en Verano 2026 y acceder a la grabación del webinar con Xavier Mallol y Eva Ballarín.
El informe amplía en más profundidad el análisis realizado en este artículo. Descarga el informe de verano 2026.
El webinar permite profundizar en las explicaciones de los resultados y en la conversación sobre ocasiones de consumo, evolución de la oferta y oportunidades para fabricantes, distribuidores y operadores HORECA. Accede al webinar completo.